

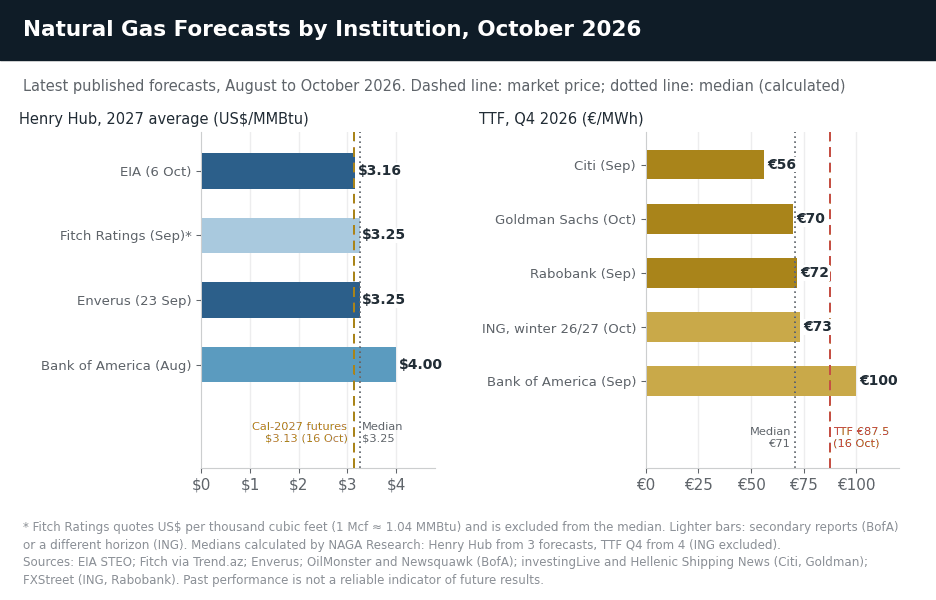
Se preconizează o creștere a prețurilor la gazul natural? Potrivit majorității analiștilor, prețurile vor crește ușor în această iarnă, dar nu vor mai înregistra creșteri semnificative ulterior. EIA estimează că prețul spot la Henry Hub va atinge o medie de 3,30 dolari în trimestrul IV al anului 2026 și de 3,47 dolari în trimestrul I al anului 2027, pe măsură ce cererea pentru sezonul rece va crește, urmând ca pentru întregul an 2027 să se înregistreze o medie de 3,16 dolari, întrucât creșterea producției va depăși cererea nouă de GNL. Media celor trei previziuni pentru 2027, exprimate în dolari SUA/MMBtu și publicate începând din august de către EIA, Enverus și Bank of America, este de 3,25 dolari. În Europa, majoritatea băncilor se așteaptă ca prețul de referință TTF să scadă de la cel mai ridicat nivel înregistrat din 2022: valoarea medie a celor patru previziuni bancare pentru trimestrul IV al anului 2026 este de 71 de euro pe megawatt-oră (MWh), față de un preț de închidere al pieței de 87,55 euro înregistrat pe 16 octombrie.
Prețul gazului natural Henry Hub a înregistrat fluctuații puternice în 2026. Furtuna de iarnă Fern a împins prețul spot la un record zilnic absolut de 30,72 USD pe 23 ianuarie, iar contractele futures pe luna curentă (front-month) au urcat de la 3,10 USD pe 16 ianuarie la 7,46 USD pe 28 ianuarie, cel mai mare preț de închidere din septembrie 2022. Prețurile s-au prăbușit imediat ce frigul a trecut: contractul pentru martie a scăzut cu 26% pe 2 februarie, cea mai mare scădere zilnică din ultimii aproximativ 30 de ani, iar contractele futures au închis la 2,52 USD pe 24 aprilie, cel mai scăzut nivel de la finalul lui 2024. Din mai, contractul front-month s-a tranzacționat în mare parte între 2,60 și 3,35 USD.
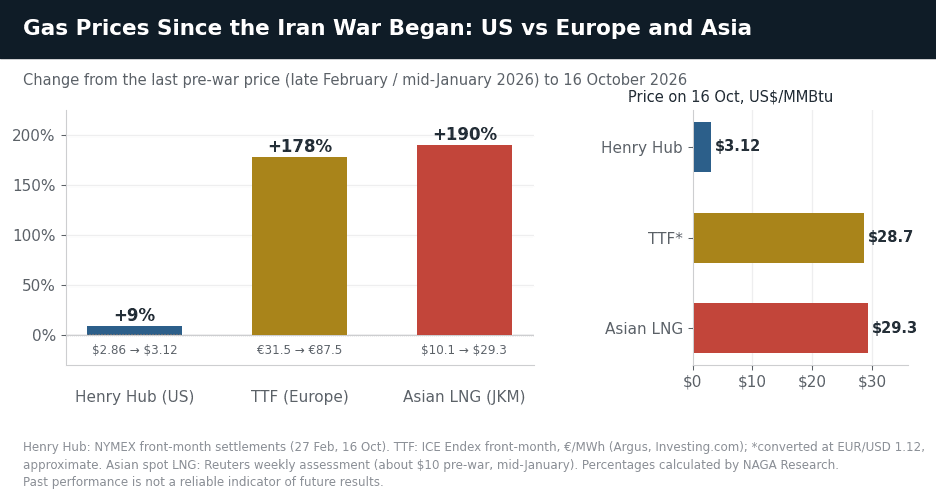
Povestea mai importantă este decalajul dintre SUA și restul lumii. De la începutul războiului SUA–Israel–Iran, pe 28 februarie, atacurile iraniene au avariat aproximativ 17% din capacitatea de GNL a Qatarului de la Ras Laffan, potrivit directorului general al QatarEnergy, iar traficul navelor de GNL prin Strâmtoarea Ormuz, pe unde trecea aproximativ o cincime din GNL-ul mondial, s-a prăbușit. Indicele european TTF a crescut cu aproximativ 178% de la începutul războiului, iar prețul spot al GNL în Asia este cu aproximativ 190% peste nivelul de dinainte de război, de circa 10 USD, în timp ce contractele futures Henry Hub au crescut cu aproximativ 9%. Terminalele de export din SUA funcționau deja aproape de capacitatea maximă, astfel că nu pot livra mult mai mult gaz pentru a profita de aceste prețuri mai mari: „Ipotezele noastre privind Henry Hub rămân neschimbate din cauza capacității limitate de lichefiere disponibile în SUA”, a declarat Fitch Ratings în septembrie.
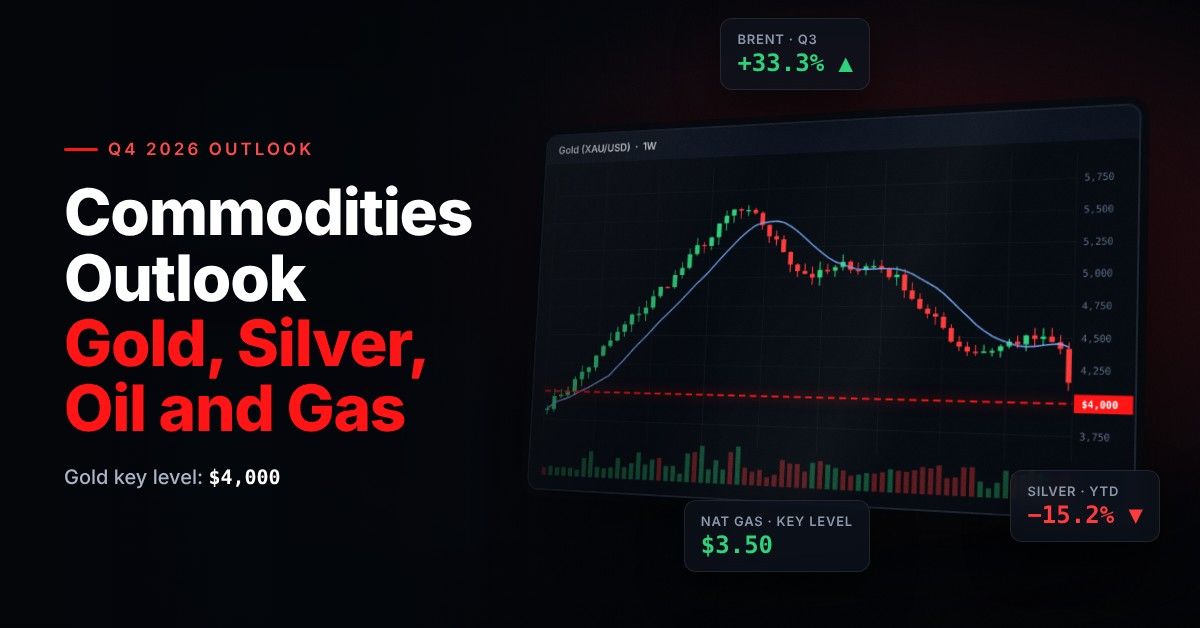
„Gazul natural ar putea deveni tot mai relevant pe măsură ce emisfera nordică avansează în sezonul de iarnă”, spune Frank Walbaum, Market Analyst la NAGA și fost manager de hedge fund, în raportul NAGA intitulat Perspectivele pieței pentru T4 2026. „Sezonalitatea, așteptările privind vremea, nivelul rezervelor și perturbările de pe piața energiei pot determina mișcări semnificative ale prețului.”
Previziuni Preț Gaz Natural & Predicții de Preț – Rezumat
- Previziuni preț gaz natural pentru iarna 2026–2027: Analiștii se așteaptă la prețuri ușor mai ridicate și volatile. EIA se așteaptă ca Henry Hub să aibă o medie de 3,30 USD în T4 2026 și de 3,47 USD în T1 2027, aproape de piața futures: pe 16 octombrie, contractele pentru sezonul de iarnă noiembrie–martie au închis la o medie de 3,26 USD. Previziunea Bank of America, de 3,80 USD pentru a doua jumătate a anului 2026, este cea mai optimistă dintre cele recente. Vremea va decide rezultatul, iar NOAA anticipează un fenomen El Niño puternic, care tinde să aducă vreme mai blândă în nordul SUA.
- SCENARIUL DE BAZĂ AL ANALIȘTILOR: aproximativ 3,30–3,50 USD în această iarnă, 3,15–3,25 USD în 2027 – Rezervele ar urma să intre în iarnă cu aproximativ 2% peste media pe cinci ani, exporturile de GNL rămân aproape de nivelurile record, iar producția continuă să crească. Aceasta este traiectoria din spatele previziunilor EIA (3,30 USD în T4, 3,16 USD în 2027), Fitch Ratings (3,25 USD per Mcf în 2027) și Enverus (3,25 USD în 2027) și este apropiată de curba futures.
- SCENARIUL IARNĂ RECE (ilustrativ): din nou peste 4 USD – O iarnă timpurie și rece reduce rezervele sub media pe cinci ani. Ianuarie 2026 a arătat cât de rapid se poate întâmpla acest lucru: furtuna de iarnă Fern a provocat o retragere săptămânală record din rezerve, de 360 Bcf, și a dus contractele futures front-month de la aproximativ 3,10 USD la 7,46 USD în șapte ședințe de tranzacționare. Contractul pentru ianuarie 2027 include deja o primă de iarnă (3,76 USD pe 16 octombrie), iar un episod de frig ar mări-o.
- SCENARIUL IARNĂ BLÂNDĂ (ilustrativ): 2,50–3,00 USD – Un El Niño puternic menține vremea caldă în nordul SUA, rezervele încheie iarna mult peste medie, iar producția record din Permian și Haynesville apasă asupra prețurilor până în primăvară. Chiar și în scenariul său de bază, EIA vede Henry Hub la 2,64 USD în T2 2027, cu minime lunare de 2,60 USD în aprilie și mai, iar curba futures evaluează aprilie 2027 la 2,56 USD; o iarnă blândă ar putea aduce aceste niveluri mai devreme.
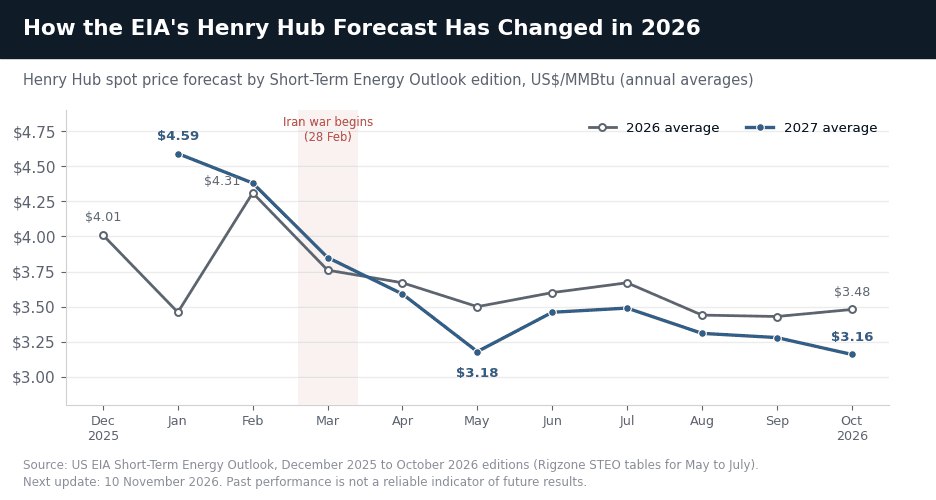
- Previziuni preț gaz natural 2027: Analiștii se așteaptă la prețuri medii mai mici decât în 2026, cu o primăvară mai slabă. EIA se așteaptă ca Henry Hub să aibă o medie de 3,16 USD în 2027, în scădere de la 3,48 USD în 2026, pe măsură ce producția de gaz uscat urcă la un record de 116,1 miliarde de picioare cubi pe zi (Bcf/zi) și depășește noua cerere de GNL. Previziunea sa pentru 2027 a fost redusă în fiecare dintre ultimele trei rapoarte și a coborât de la 4,59 USD în ianuarie. Previziunile publicate din august variază de la aproximativ 3,13 USD (3,25 USD per Mcf al Fitch Ratings, convertit) la 4,00 USD (Bank of America); mediana celor trei exprimate în USD/MMBtu este de 3,25 USD, iar contractele futures pentru anul calendaristic 2027 au închis la o medie de 3,13 USD pe 16 octombrie.
- Previziuni preț gaz natural pentru următorii 5 ani și ulterior: Majoritatea perspectivelor pe termen lung indică prețuri mai mari decât în prezent, dar intervalul este larg. Annual Energy Outlook 2026 al EIA vede Henry Hub crescând până la începutul anilor 2030 și menținându-se apoi între 5 și 6 USD în majoritatea scenariilor, Wood Mackenzie anticipează aproximativ 5 USD până în 2035, iar directorii din sectorul energetic chestionați de Fed Dallas în septembrie se așteaptă la 4,28 USD peste cinci ani. Fitch Ratings, în schimb, presupune 2,75 USD per Mcf pe termen lung, iar piața futures evaluează perioada 2028–2030 la aproximativ 3,65–3,70 USD.
Date-cheie pentru gazul natural în următoarele două luni
Data
Eveniment
De ce contează pentru gazul natural
În fiecare joi
Raportul săptămânal EIA privind rezervele de gaze naturale
Arată dacă rezervele din SUA cresc sau scad mai rapid decât de obicei
Finalul lunii octombrie
Raportul trimestrial IEA Gas Market Report (așteptat)
Prima actualizare IEA din iulie, când agenția presupunea redeschiderea Strâmtorii Ormuz în T3
28 octombrie
Expiră contractul NYMEX pentru noiembrie
Contractele futures trec pe decembrie, care a închis cu 27 de cenți peste noiembrie pe 16 octombrie
10 noiembrie
EIA Short-Term Energy Outlook
Următoarea actualizare a previziunilor EIA pentru Henry Hub
19 noiembrie
Perspectiva lunară NOAA
Perspectiva actualizată a temperaturilor pentru decembrie–februarie; El Niño este factorul-cheie
1 decembrie
Finalul ferestrei pentru țintele de stocare ale UE
Țările UE își pot atinge țintele de stocare oricând între 1 octombrie și 1 decembrie
1 ianuarie 2027
Interdicția UE asupra GNL-ului rusesc livrat prin contracte pe termen lung
Elimină încă o sursă de aprovizionare de pe piața europeană
Alături de NAGA.com, poți tranzacționa US Natural Gas prin intermediul CFD-urilor dacă vrei să speculezi pe marginea fluctuațiilor de preț sau să investești în acțiuni și ETF-uri din sectorul energetic.
Previziuni fundamentale Gaz Natural: povestea a două piețe
Gazul natural intră în iarna 2026–2027 împărțit în două. În SUA, rezervele sunt ușor peste normal, producția este aproape de maximele record, iar terminalele de GNL exportă deja aproape cât pot, astfel că șocul din Strâmtoarea Ormuz abia a ajuns la Henry Hub. În Europa și Asia, pierderea celei mai mari părți a GNL-ului din Golf a împins prețurile la cele mai ridicate niveluri din 2022, iar Europa intră în iarnă cu rezerve mult sub normal. Înțelegerea acestei diviziuni este esențială pentru orice previziune privind prețul gazului natural.
Exporturile de GNL ale SUA: maxime record, capacitate disponibilă redusă
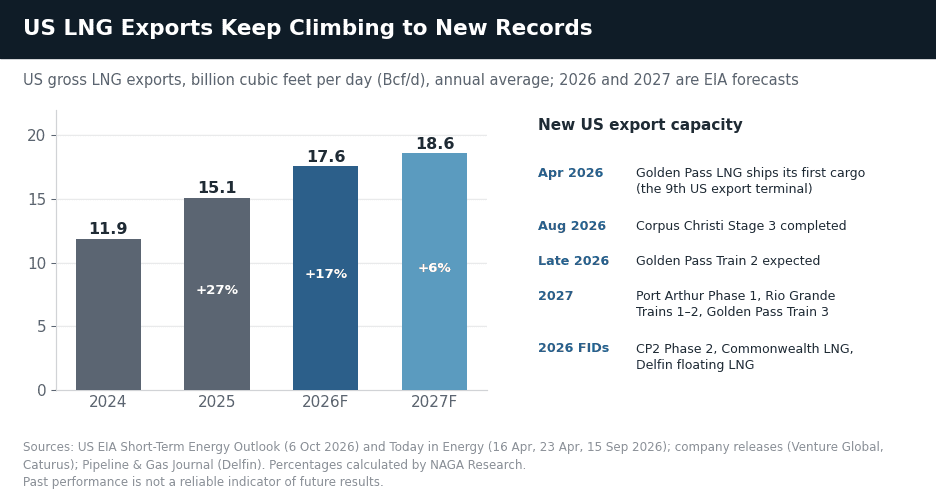
Exporturile de GNL ale SUA se mențin aproape de niveluri record. Golden Pass LNG a livrat primul cargo pe 22 aprilie, devenind al nouălea terminal american de export, iar Corpus Christi Stage 3 a fost finalizat pe 28 august, transformând Corpus Christi în al doilea cel mai mare terminal din SUA. Terminalele americane au exportat o cantitate record de 11,7 milioane de tone (Mt) în martie, în timp ce Europa și Asia încercau să înlocuiască livrările din Qatar, și 10,9 Mt în septembrie, peste jumătate către Europa. EIA se așteaptă ca exporturile de GNL ale SUA să aibă o medie de 17,6 Bcf/zi în 2026, cu 17% peste 2025, și de 18,6 Bcf/zi în 2027, iar secretarul pentru Energie, Chris Wright, a declarat în septembrie că SUA sunt „pe cale să depășească 120 de milioane de tone” în acest an.
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
Acest lucru contează pentru Henry Hub, deoarece exporturile de GNL sunt cea mai mare sursă de cerere nouă pentru gazul american. Livrările de feedgas către terminalele de export din SUA au atins un record lunar de 18,8 Bcf/zi în aprilie, potrivit datelor LSEG, și se îndreptau spre aproximativ 18,9 Bcf/zi pe 16 octombrie, pe măsură ce Golden Pass funcționa la niveluri record. Însă terminalele sunt aproape de limitele lor — EIA estima în aprilie capacitatea maximă de export a SUA la 18,3 Bcf/zi, înainte de pornirea celor mai noi linii de producție —, astfel că prețurile mai mari din străinătate nu pot atrage mult mai mult gaz din SUA. Următorul pas vine în 2027, când sunt programate Port Arthur Phase 1, Rio Grande Trains 1–2 și a treia linie de producție Golden Pass, iar alte trei proiecte au primit decizia finală de investiție în acest an: CP2 Phase 2, Commonwealth LNG și prima unitate plutitoare de GNL a Delfin.
Producția — nivelul record al ofertei limitează prețul pe termen scurt
În timp ce GNL-ul susține un prag al prețurilor, producția americană aproape de niveluri record le plafonează. Producția din Lower 48 a atins un nivel record 113,3 Bcf/zi în august și septembrie, potrivit datelor LSEG, înainte ca uraganul Isaias și întreruperile de la conducte să reducă volumele din octombrie. EIA se așteaptă ca producția de gaz uscat a SUA să aibă o medie de 112,2 Bcf/zi în 2026 și de 116,1 Bcf/zi în 2027, bazinele Permian și Haynesville asigurând cea mai mare parte a creșterii. O mare parte din gazul din Permian este un produs secundar al forajelor de țiței, încurajate de prețurile ridicate ale petrolului de la începutul războiului, iar Enverus estimează 4,7 Bcf/zi de nouă capacitate de transport prin conducte din Permian, programată între T4 2026 și T1 2027.
Producătorii reacționează la preț. Numărul platformelor de foraj pentru gaz a ajuns la 135 la finalul lui septembrie și era de 133 în săptămâna încheiată pe 16 octombrie, potrivit Baker Hughes. „Oferta din Haynesville și Permian crește mai rapid decât cererea de GNL și peste estimările noastre inițiale”, a declarat Jimmy McNamara de la Enverus, care și-a redus în septembrie previziunea pentru Henry Hub în 2027 la 3,25 USD. Principalul risc pentru această perspectivă este un șoc de ofertă: uraganul Isaias a oprit 1,26 Bcf/zi din producția offshore din Golf pe 9 octombrie, iar frigul extrem poate îngheța sondele și reduce producția timp de mai multe zile.
Raportul privind rezervele de gaze naturale: peste medie la începutul iernii
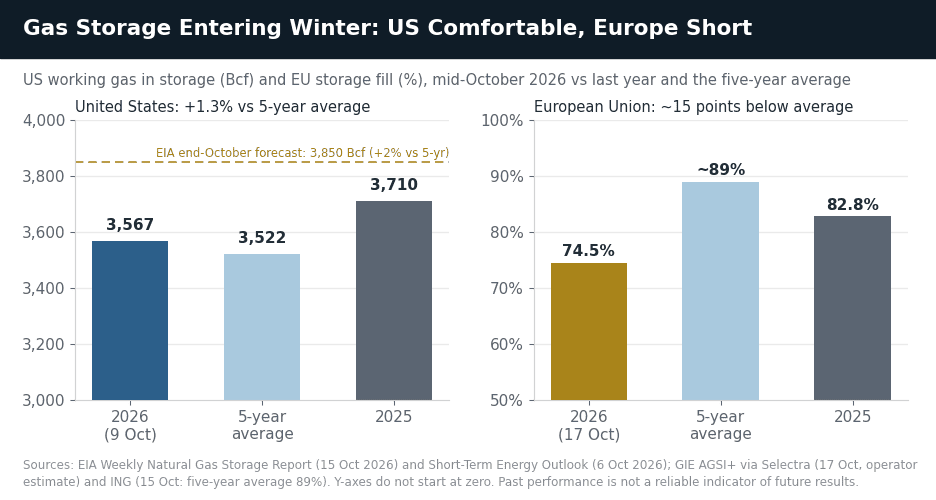
Rezervele din SUA intră în sezonul de încălzire ușor peste normal. Raportul săptămânal EIA privind rezervele de gaze naturale a arătat 3.567 de miliarde de picioare cubi (Bcf) de gaz activ în săptămâna încheiată pe 9 octombrie, cu 1,3% peste media pe cinci ani și cu 3,9% sub nivelul de anul trecut, după o injecție de 67 Bcf, mai mică decât se aștepta. EIA se așteaptă ca rezervele să ajungă la 3.850 Bcf la finalul lui octombrie, cu 2% peste medie, față de surplusul de 7% anticipat în mai. „Stocurile relativ ridicate de gaze naturale la intrarea în sezonul de iarnă oferă o rezervă pentru cererea de încălzire”, a declarat administratorul EIA, Tristan Abbey.
Iarna trecută a arătat cât de repede se poate reduce această rezervă. Retragerile din sezonul de încălzire 2025–2026 au totalizat 2.048 Bcf, cu 5% peste normal, inclusiv o retragere săptămânală record de 360 Bcf în timpul furtunii de iarnă Fern, însă rezervele au încheiat totuși luna martie la 1.890 Bcf, cu 3% peste medie. Cea mai vulnerabilă parte a sistemului american este în prezent stocarea în caverne de sare din regiunea South Central — gazul care poate fi extras cel mai rapid într-un episod de frig —, aflată pe 9 octombrie cu 15,4% sub media pe cinci ani.
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
AI, centrele de date și cererea de energie electrică
Centrele de date reprezintă o sursă nouă și reală de cerere de gaze, deși estimările privind dimensiunea acesteia variază mult. RBC Capital Markets se așteaptă ca centrele de date să adauge aproximativ 6,1 Bcf/zi la cererea de gaze până în 2030, comparativ cu 2024, în timp ce Enverus estimează până la 4,1 Bcf/zi, din care 2,1 Bcf/zi sunt mai sigure. Pe termen scurt, efectul este mai mic: EIA se așteaptă ca sectorul de producție a energiei electrice să consume 37,0 Bcf/zi de gaze în 2026, în creștere de la 35,8 Bcf/zi în 2025, iar cererea de electricitate din sectorul comercial, care include centrele de date, să crească cu 2,8% pe an. „Producția de energie pe bază de gaze direct la fața locului este considerată tot mai mult o componentă permanentă a infrastructurii digitale”, a declarat Christopher Louney, strateg pentru mărfuri la RBC Capital Markets.
Previziuni privind cererea de gaze naturale: GNL-ul și energia electrică susțin creșterea
EIA se așteaptă ca consumul total de gaze din SUA să crească ușor, de la 91,9 Bcf/zi în 2025 la 92,4 Bcf/zi în 2026 și la 93,8 Bcf/zi în 2027, în timp ce exporturile de GNL adaugă 2,5 Bcf/zi în acest an și încă 1,0 Bcf/zi în 2027. Acest lucru nu este suficient pentru a înăspri piața. Cu o producție de gaz uscat în creștere cu aproximativ 4 Bcf/zi pe an, EIA se așteaptă ca rezervele de la finalul lui 2027 (3.231 Bcf) să fie aproximativ la același nivel ca la finalul lui 2026 (3.240 Bcf), iar gazul să își păstreze o pondere de aproximativ 40% în producția de energie electrică a SUA. Acest echilibru explică de ce atât EIA, cât și Fitch Ratings se așteaptă la prețuri mai mici în 2027 decât în 2026.
Prețul gazului natural în Europa: TTF la cel mai ridicat nivel din 2022
Europa este regiunea cea mai afectată de șocul din Strâmtoarea Ormuz. Indicele olandez TTF a închis la 87,55 EUR/MWh pe 16 octombrie și s-a tranzacționat peste 89 EUR pe 19 octombrie, cel mai ridicat nivel din decembrie 2022 și de aproape trei ori peste închiderea de dinainte de război, de 31,51 EUR, din 27 februarie. Prețurile spot ale GNL în Asia au urcat la 29,30 USD/MMBtu în săptămâna încheiată pe 16 octombrie, cel mai ridicat nivel din aproape patru ani. Qatarul a exportat doar 1,6 Mt de GNL în septembrie, mai puțin de un sfert din media lunară de dinainte de război, și a prelungit forța majoră pentru unele livrări până în decembrie.
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
Europa intră în iarnă și cu rezerve reduse. Rezervele UE erau pline în proporție de aproximativ 74,5% pe 17 octombrie, față de o medie pe cinci ani de aproximativ 89% și de 82,8% cu un an înainte, iar interdicția UE asupra GNL-ului rusesc livrat prin contracte pe termen lung intră în vigoare pe 1 ianuarie 2027. „Rezervele europene de gaze rămân o problemă, fiind pline în proporție de puțin sub 75%, mult sub media pe cinci ani de 89%”, a declarat ING pe 15 octombrie, majorându-și previziunea pentru media de iarnă la 73 EUR/MWh, de la 65 EUR. Majoritatea băncilor se așteaptă ca TTF să scadă în 2027, pe măsură ce livrările din Golf își revin — Goldman Sachs vede aproximativ 32 EUR începând cu 2027 —, dar scenariul de risc al Goldman plasează TTF la 105 EUR/MWh până la finalul anului, dacă livrările de GNL din Golf rămân limitate.
Pentru Henry Hub, deficitul din Europa contează în principal prin intermediul GNL-ului: menține terminalele de export din SUA la capacitate maximă. Însă, deoarece exporturile sunt limitate de capacitatea terminalelor, Fitch Ratings și-a menținut neschimbate ipotezele pentru Henry Hub în septembrie, majorându-și puternic ipotezele pentru TTF, iar diferența dintre cei doi indici de referință era de aproximativ 25 USD/MMBtu pe 16 octombrie.
Cum să tranzacționezi și să investești în gaz natural
Previziuni Preț Gaz Natural – Analiză tehnică: niveluri Henry Hub de urmărit
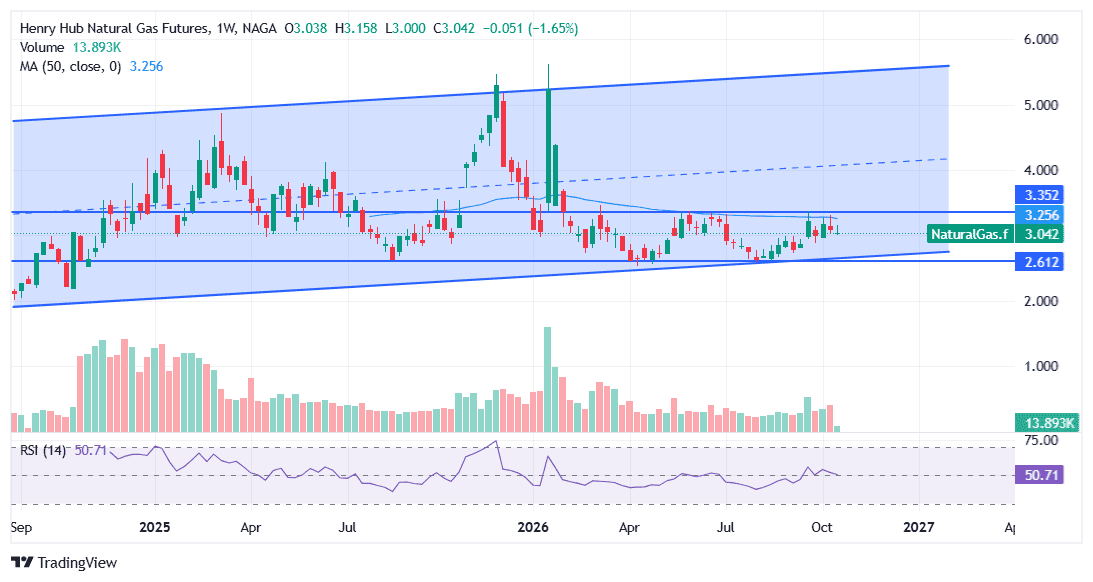
Pe graficul săptămânal, contractele futures front-month US Natural Gas arată un canal ascendent care a început la minimul din februarie 2024: o linie de suport trasată prin acel minim (1,58 USD) și prin minimul din aprilie 2026 (2,52 USD) a rezistat din nou pe 6 august, când contractul pentru septembrie a închis la 2,64 USD. Linia urcă cu aproximativ 43 de cenți pe an și se află în jurul a 2,73 USD la jumătatea lui octombrie, urmând să ajungă la aproximativ 2,82 USD până la finalul lui 2026. Saltul din ianuarie la 7,46 USD a fost un maxim exploziv de scurtă durată, mult deasupra canalului, iar de atunci piața a construit o bază în partea inferioară a intervalului.
Nivelul-cheie acum este 3,30–3,40 USD, unde maximele din septembrie și octombrie (închideri de 3,30 și 3,28 USD, cu aproximativ 3,33 USD intraday în octombrie) se întâlnesc cu mediile mobile de 50 și 100 de săptămâni (3,30 și 3,38 USD). O închidere săptămânală peste acest nivel ar rupe intervalul din ultimele două luni și ar aduce în vizor linia mediană a canalului și retragerea de 61,8% a raliului din 2024–2026, la 3,82–4,00 USD, iar mai departe maximul din martie 2025, la 4,41–4,65 USD. În jos, zona de 3 USD s-a transformat din rezistență în august și septembrie în suport de la finalul lui septembrie, cu media de 200 de săptămâni (2,95 USD) și minimele din august–septembrie ale contractului pentru noiembrie (2,90 USD) la 2,90–2,95 USD. O închidere săptămânală sub linia de trend ascendentă, în jurul a 2,73 USD și în creștere, ar rupe canalul care s-a menținut din 2024 și ar expune minimele din 2026, de 2,52–2,64 USD.
Momentumul este neutru. RSI-ul săptămânal este în jur de 52, iar MACD-ul săptămânal a generat un semnal pozitiv sub linia zero la finalul lui august, un semn de formare a unei baze, nu al unui nou trend ascendent, în timp ce MACD-ul lunar încă absoarbe saltul din ianuarie. Sezonalitatea este o tendință, nu un prag: în ultimele 17 ierni, prețurile spot Henry Hub din decembrie–februarie (EIA) au fost, ca mediană, cu 9% mai mari decât în perioada aprilie–octombrie precedentă, dar cinci ierni au fost mai ieftine decât vara anterioară. „Suntem încă în acest tipar masiv de formare a unei baze și nu cred că acest lucru s-a schimbat, cel puțin nu încă”, scria analistul FXEmpire Christopher Lewis pe 2 octombrie. După cum spune Frank Walbaum în Q4 2026 Market Outlook, piața „ar trebui abordată cu așteptarea unei volatilități ridicate, nu a unui trend direcțional constant”. Nivelurile de mai sus sunt repere tehnice, nu previziuni de preț.
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
Niveluri tehnice cheie — Henry Hub (NGAS)
Nivel (USD/MMBtu, futures) | Semnificație | Ce ar semnala |
|---|---|---|
4,41–4,65$ | Maximul din martie 2025 (4,49$), retragerea de 50% a raliului din 2024–2026 și retragerea de 38,2% a scăderii din 2026 | O închidere săptămânală peste acest nivel ar aduce în vizor maximul din decembrie 2025 (5,29$) și linia superioară a canalului (~5,19$) |
3,82–4,00$ | Linia mediană a canalului (~3,96$) și retragerea de 61,8% a raliului din 2024–2026 | O revenire în zona de mijloc a canalului pe termen lung |
3,30–3,40$ | Pivot-cheie: maximele din septembrie–octombrie și mediile de 50 și 100 de săptămâni (3,30$, 3,38$) | O închidere săptămânală peste acest nivel ar rupe în sus intervalul din ultimele două luni |
3,00–3,07$ | ⬤ Zona actuală (aproximativ 3,07$ intraday pe 19 octombrie): pivotul de 3$ și retragerea de 61,8% a raliului din 2024–decembrie 2025 (pe bază intraday) | Suport de la finalul lui septembrie, după ce a plafonat prețurile în august și septembrie |
2,90–2,95$ | Media de 200 de săptămâni (2,95$) și minimele din august–septembrie ale contractului pentru noiembrie (2,90$) | O străpungere ar întoarce trendul principal în jos, potrivit analistului FXEmpire James Hyerczyk |
~2,73$; 2,52–2,64$ | Linia de trend ascendentă de la minimul din 2024; minimele din 2026 (aprilie 2,52$, august 2,64$) | O închidere săptămânală sub linia de trend (aproximativ 2,73$ la jumătatea lui octombrie și în creștere) ar rupe canalul început în 2024 |
1,58$ | Minimul din 2024, cea mai scăzută închidere front-month din 2020 | Baza canalului pe termen lung |
Aceste niveluri sunt repere tehnice, nu previziuni de preț.
Pentru a afla mai multe despre analiza tehnică, vizitează NAGA Academy.
Va crește prețul gazului natural în această iarnă?
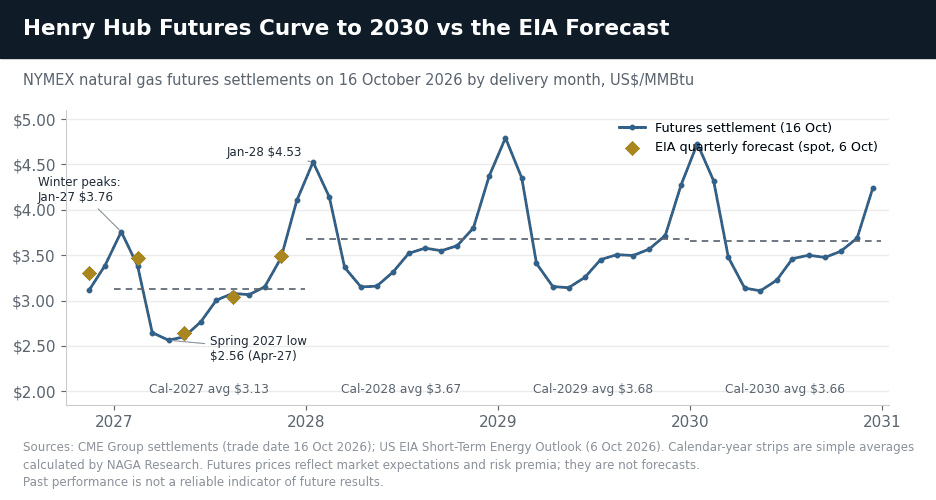
Piața futures evaluează doar o creștere modestă în această iarnă. Pe 16 octombrie, contractul pentru decembrie 2026 a închis la 3,386 USD, iar cel pentru ianuarie 2027 la 3,759 USD, maximul sezonului de iarnă, înainte ca curba să coboare din nou la aproximativ 2,56–2,60 USD pentru aprilie și mai 2027. Prima contractului pentru decembrie față de cel pentru noiembrie a fost neobișnuit de mică — un minim record de aproximativ 28 de cenți pe 7 octombrie și 27 de cenți pe 16 octombrie —, un semn că traderii văd un risc limitat pentru iarnă, iar previziunile EIA sunt similare: 3,30 USD în T4 2026 și 3,47 USD în T1 2027. Un decembrie sau un ianuarie rece ar putea totuși ridica rapid prețurile, ca în ianuarie 2026, dar NOAA anticipează un El Niño puternic, care favorizează o iarnă mai blândă în mare parte din nordul SUA.
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
Va scădea prețul gazului natural în 2027?
O primăvară mai slabă este larg anticipată, dar nu o prăbușire. EIA vede Henry Hub la 2,64 USD în T2 2027, iar curba futures evaluează aprilie 2027 la 2,56 USD. O iarnă blândă ar lăsa mai mult gaz în depozite și ar putea readuce prețurile spre minimele din 2026, de 2,52–2,64 USD, iar Enverus se așteaptă ca creșterea ofertei să depășească noua cerere de GNL pe tot parcursul lui 2027. EIA se așteaptă ca prețurile să crească din nou la 3,49 USD în T4 2027 și la 3,90 USD în decembrie 2027.
Evoluție Preț Gaz Natural 2026–2027 – Previziuni instituționale
Iată cele mai recente previziuni privind prețul gazului natural publicate de EIA, bănci și alți analiști între august și octombrie 2026, dacă nu se specifică altfel. Majoritatea văd Henry Hub la 3,15–3,50 USD până în 2027. Previziunile pentru TTF-ul european sunt mult mai dispersate, reflectând incertitudinea privind ritmul în care revine GNL-ul din Golf.
Instituție | Previziune Henry Hub (USD/MMBtu) | Data |
|---|---|---|
EIA (Short-Term Energy Outlook) | T4 2026 3,30$; 2026 3,48$; 2027 3,16$ | 6 octombrie 2026 |
Fitch Ratings | 2026 3,50$; 2027 3,25$; 2028 3,00$; termen lung 2,75$ (per Mcf) | septembrie 2026 |
Enverus | 2027 3,25$ (de la 3,50$) | 23 septembrie 2026 |
Bank of America (informații din presă) | S2 2026 3,80$; 2027 4,00$ | 6 august 2026 |
Citi | T3 2026 2,90$ | 3 septembrie 2026 |
Morgan Stanley | T4 2026 3,75$; 2026 aproximativ 3,40$ | 4 iunie 2026 |
FMI (pe baza futures) | 2026 3,1$, în creștere la 3,6$ în 2031 | 13 octombrie 2026 |
Dallas Fed Energy Survey (directori din sectorul energetic) | Final 2026 3,29$; peste 2 ani 3,82$; peste 5 ani 4,28$ | 30 septembrie 2026 |
Mediana (calculată) | 2027: 3,25$ (EIA, Enverus, Bank of America; Fitch Ratings exprimă previziunile per Mcf) | 19 octombrie 2026 |
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
Previziuni preț gaz natural EIA: 3,16 USD pentru 2027 (octombrie 2026)
Raportul Short-Term Energy Outlook din octombrie (6 octombrie) al Administrației pentru Informații Energetice a SUA (EIA) anticipează un preț mediu Henry Hub de 3,48 USD/MMBtu în 2026 și de 3,16 USD în 2027, cu 3,30 USD în T4 2026 și 3,47 USD în T1 2027. Previziunea pentru 2027 a coborât de la 4,59 USD în ianuarie și a fost redusă în fiecare dintre ultimele trei rapoarte; în august, EIA a invocat producția robustă și cererea mai mică de feedgas pentru GNL. „Rezervele ample de gaze naturale, raportate la media anterioară pe cinci ani, limitează presiunile de creștere a prețurilor în previziunea noastră”, a precizat EIA. Agenția se așteaptă ca prețurile să coboare la 2,60 USD în aprilie și mai 2027, înainte de a urca la 3,90 USD în decembrie 2027. Următorul raport este programat pe 10 noiembrie.
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
Goldman Sachs, ING și Rabobank: previziuni pentru prețul TTF
Cele mai recente previziuni ale marilor bănci privind gazele se concentrează pe Europa. Goldman Sachs și-a majorat în septembrie previziunea pentru TTF în T4 2026 la 70 EUR/MWh, de la 53 EUR, și a reconfirmat-o pe 13 octombrie, semnalând riscuri de creștere; scenariul său de risc, dacă livrările de GNL din Golf rămân limitate, vede TTF la 105 EUR/MWh și GNL-ul asiatic la 35 USD/MMBtu până la finalul anului. Goldman se așteaptă acum ca fluxurile de GNL prin Strâmtoarea Ormuz să se normalizeze în februarie 2027, iar TTF să scadă la aproximativ 44 EUR în T1 2027 și la aproximativ 32 EUR începând cu 2027. ING și-a majorat pe 15 octombrie previziunea pentru media iernii 2026–2027 la 73 EUR/MWh, de la 65 EUR, iar Rabobank anticipează 72 EUR în T4 2026, 58 EUR în T1 2027 și un nivel la mijlocul intervalului 40–50 EUR pentru întregul an 2027.
Bank of America, Citi și Morgan Stanley: previziuni privind prețul gazului natural
Bank of America este cea mai optimistă privind gazul american dintre previziunile recente. Banca și-a majorat în august previziunea pentru Henry Hub în a doua jumătate a anului 2026 la 3,80 USD, de la 3,60 USD, și anticipează 4,00 USD în 2027, invocând cererea puternică de feedgas pentru GNL și noile linii de export, potrivit informațiilor din presă; în septembrie, și-a majorat previziunea pentru TTF în T4 2026 la 100 EUR/MWh. Citi se află la polul opus: la începutul lui septembrie, a plasat Henry Hub la 2,90 USD pentru T3 2026, invocând creșterea producției, iar TTF la 56 EUR în T4 și 41 EUR în 2027, argumentând că prețurile europene ar putea include un risc prea mare. Cele mai recente cifre publice ale Morgan Stanley, din iunie, sunt 3,75 USD pentru T4 2026 și aproximativ 3,40 USD pentru 2026; „vedem riscuri de supraofertă în 2027”, scria analistul Devin McDermott.
Fitch Ratings și Enverus: 3,25 USD pentru 2027
Fitch Ratings și-a menținut neschimbate în septembrie ipotezele de preț pentru Henry Hub, la 3,50 USD per mia de picioare cubi (Mcf) pentru 2026, 3,25 USD pentru 2027, 3,00 USD pentru 2028 și 2,75 USD pe termen lung (1 Mcf echivalează cu aproximativ 1,04 MMBtu), deoarece terminalele de export din SUA au o marjă redusă pentru a trimite mai mult gaz în străinătate. Agenția și-a majorat puternic ipotezele pentru TTF, la 17 USD/Mcf pentru 2026 și 11 USD pentru 2027, subliniind că prin Strâmtoarea Ormuz trecea aproximativ o cincime din GNL-ul global și că rezervele UE erau pline doar în proporție de două treimi. Și Enverus vede 3,25 USD pentru 2027, după ce și-a redus previziunea de la 3,50 USD pe 23 septembrie, deoarece creșterea ofertei depășește noua cerere de GNL.
Producătorii se așteaptă la prețuri mai mari în timp. Directorii din sectorul energetic chestionați de Fed Dallas în septembrie se așteaptă ca Henry Hub să ajungă la 3,29 USD la finalul lui 2026, la 3,82 USD peste doi ani și la 4,28 USD peste cinci ani. World Economic Outlook din octombrie al FMI, care folosește prețurile futures, presupune 3,1 USD în 2026, în creștere la 3,6 USD în 2031.
Previziuni privind prețul gazului natural pentru 2026 bazate pe AI
Site-urile de previziuni bazate pe algoritmi văd o traiectorie mai plată decât curba futures. LongForecast estimează un preț mediu Henry Hub de 3,15 USD în noiembrie și 3,27 USD în decembrie 2026, 3,43 USD în ianuarie 2027 și 3,65 USD în decembrie 2027 (actualizare din 19 octombrie). Aceste modele extrapolează prețurile anterioare, fără a modela vremea, rezervele sau fluxurile de GNL, astfel încât cifrele lor se schimbă des.
Previziuni Gaz Natural pentru 2030 și ulterior
Annual Energy Outlook 2026 al EIA, publicat în aprilie, anticipează creșterea prețului Henry Hub până la începutul anilor 2030, „menținându-se între 5 USD/MMBtu și 6 USD/MMBtu la nivelul indicelui de referință Henry Hub în majoritatea scenariilor”, și o scădere după 2040. Wood Mackenzie avertiza în iulie că deceniul gazului american ieftin se încheie și vede prețuri de aproximativ 5 USD până în 2035, deoarece cererea din partea centralelor electrice și a centrelor de date crește mai rapid decât oferta. „Cu o ofertă mai puțin sensibilă la semnalele de preț decât în trecut, prețurile vor trebui să urce și să rămână mai sus”, a declarat Dulles Wang de la Wood Mackenzie.
Nu toată lumea se așteaptă la un preț structural mai ridicat. Fitch Ratings presupune 3,00 USD per Mcf în 2028 și 2,75 USD pe termen lung, iar piața futures evaluează perioada 2028–2030 la aproximativ 3,65–3,70 USD. Ipotezele FMI bazate pe futures plasează Henry Hub la 3,6 USD în 2031, în timp ce directorii din sectorul energetic chestionați de Fed Dallas se așteaptă la 4,28 USD peste cinci ani. În Europa, Goldman Sachs se așteaptă ca un val de nouă ofertă de GNL să coboare TTF la o medie de aproximativ 19 EUR/MWh în 2030–2035.
Previziunile pe termen lung variază, așadar, de la sub 3 USD la aproximativ 6 USD. Principalele variabile sunt ritmul de creștere a capacității de GNL a SUA după 2027, cantitatea de gaz pe care o vor consuma efectiv centrele de date, viteza cu care crește producția din Permian și Haynesville și ritmul în care energia regenerabilă și bateriile câștigă teren în producția de energie electrică.
Atunci când cauți previziuni privind evoluția prețului gazului natural și încerci să evaluezi perspectivele pe termen lung, reține că previziunile analiștilor pot fi eronate. Acestea se bazează pe studii fundamentale și tehnice ale performanței activului, dar performanțele anterioare nu garantează niciodată rezultatele viitoare.
Documentează-te întotdeauna și reține că decizia ta de a tranzacționa depinde de atitudinea ta față de risc, de experiența ta pe această piață, de diversificarea portofoliului tău de investiții și de cât de confortabil te simți în cazul în care pierzi bani. Nu investi niciodată mai mulți bani decât îți poți permite să pierzi.
Istoric Evoluție Preț Gaz Natural
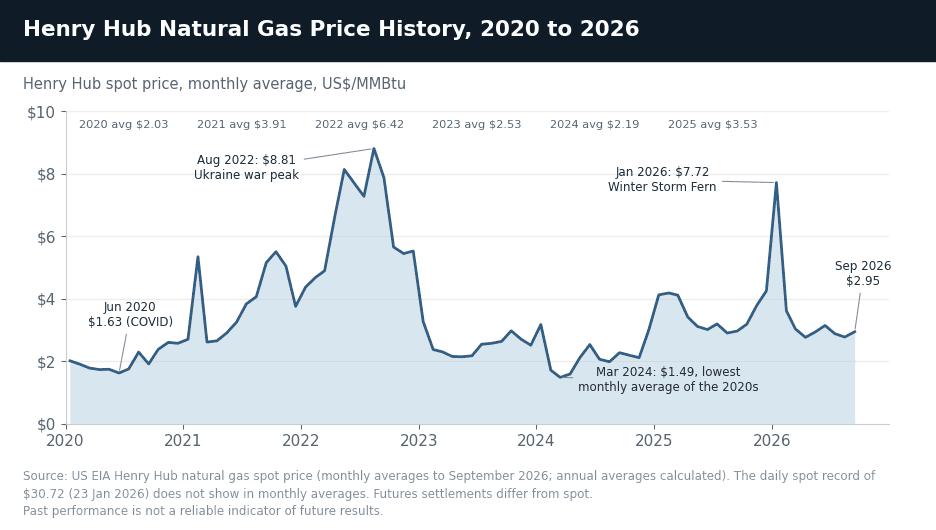
Prețul Henry Hub a avut o evoluție remarcabilă din 2020: de la o medie lunară de 1,63 USD/MMBtu în iunie 2020 la 8,81 USD în august 2022, când războiul din Ucraina a declanșat o criză globală a gazelor, din nou în jos la 1,49 USD în martie 2024, cea mai scăzută medie lunară a anilor 2020, și din nou în sus la 7,72 USD în ianuarie 2026, în timpul furtunii de iarnă Fern. Prețurile din această secțiune sunt medii spot Henry Hub (EIA), dacă nu se specifică altfel.
Performanțele anterioare nu reprezintă un indicator fiabil al rezultatelor viitoare. Toate datele istorice, inclusiv, dar fără a se limita la randamente, volatilitate și alți indicatori de performanță, nu trebuie interpretate ca o garanție privind performanța viitoare.
2020–2021: minimul COVID și redresarea
Henry Hub a avut o medie de 1,63 USD/MMBtu în iunie 2020, când COVID-19 a afectat puternic cererea industrială, și a atins un minim zilnic de 1,33 USD în septembrie 2020. Prețurile au revenit puternic în 2021, cu o medie de 3,91 USD/MMBtu, aproape dublu față de 2,03 USD în 2020, pe măsură ce cererea și-a revenit, exporturile de GNL au crescut, iar oferta a rămas în urmă. Furtuna de iarnă Uri a împins temporar prețul spot la 23,86 USD în februarie 2021, un record la acel moment.
2022: șocul din Ucraina a determinat o creștere până la 9,85 USD/MMBtu
Invazia Rusiei în Ucraina în februarie 2022 și criza gazelor din Europa care a urmat au împins prețul spot Henry Hub la un maxim al ultimilor 14 ani de 9,85 USD/MMBtu pe 22 august 2022 (contractele futures front-month au închis la un maxim de 9,68 USD în aceeași zi), cel mai ridicat nivel din 2008. Contractele futures TTF europene au atins un record de 345 EUR/MWh în martie 2022 și s-au tranzacționat din nou peste 300 EUR în august, pe măsură ce continentul încerca să înlocuiască gazul rusesc livrat prin conducte cu GNL. Prețurile din SUA au avut o medie de 6,42 USD/MMBtu în 2022, cea mai mare medie anuală din 2008, înainte de a scădea puternic din septembrie, odată cu revenirea vremii blânde.
2023: prăbușirea pe fondul supraofertei sub 2 USD
O supraofertă severă a apărut la începutul anului 2023, pe măsură ce producția a atins noi recorduri, iar o iarnă blândă a lăsat rezervele cu 19% peste media pe cinci ani la începutul lui aprilie. Henry Hub a avut o medie de 3,27 USD în ianuarie 2023 și a coborât sub 2 USD/MMBtu în martie (1,93 USD pe 21 martie), pentru prima dată din 2020, înainte de a încheia anul cu o medie de 2,53 USD. Contractele futures front-month au închis sub 2 USD pentru prima dată în acel an pe 29 martie. Surplusul de rezerve acumulat în 2023 a ținut prețurile sub presiune până în 2024.
2024–2025: accelerarea GNL și redresarea graduală
Prețurile au atins minimul în 2024: contractele futures front-month au închis la un minim de 1,58 USD în februarie și martie 2024, cel mai scăzut nivel din 2020, iar prețul spot a avut o medie de 2,19 USD în acel an. A urmat redresarea, pe măsură ce Plaquemines LNG și Corpus Christi Stage 3 și-au accelerat activitatea, iar exporturile de GNL ale SUA au crescut cu aproximativ 27% în 2025, la 15,1 Bcf/zi. Un episod de frig din ianuarie 2025 a împins temporar prețul spot la 9,86 USD, contractele futures au atins un maxim de 5,29 USD la închidere în decembrie 2025, iar Henry Hub a avut o medie de 3,53 USD/MMBtu în 2025.
2026: furtuna de iarnă Fern, apoi o scădere în sezonul de tranziție
Furtuna de iarnă Fern a generat în ianuarie 2026 un câștig săptămânal record, de aproximativ 70%, al contractelor futures front-month. Prețul spot Henry Hub a atins un record zilnic absolut de 30,72 USD pe 23 ianuarie, media lunii ianuarie a ajuns la 7,72 USD/MMBtu, cel mai ridicat nivel din septembrie 2022, iar contractele futures au închis la 7,46 USD pe 28 ianuarie. Prețurile au scăzut imediat ce frigul a trecut: prețul spot a coborât pentru prima dată sub 3 USD pe 18 februarie, iar contractele futures au închis la un minim al anului 2026, de 2,52 USD, pe 24 aprilie. De la începutul războiului cu Iranul, pe 28 februarie, Henry Hub s-a menținut într-un interval de aproximativ 2,50–3,40 USD, în timp ce prețurile din Europa și Asia au urcat puternic, deoarece terminalele de GNL din SUA funcționau deja aproape de capacitatea maximă.
În toamnă, prețurile s-au consolidat pe fondul vremii mai reci și al uraganului Isaias, care a oprit până la 1,26 Bcf/zi din producția offshore din Golf la începutul lui octombrie, înainte ca prognozele de vreme blândă să readucă contractul pentru noiembrie la 3,116 USD pe 16 octombrie și la aproximativ 3,07 USD pe 19 octombrie, minimul ultimelor două săptămâni.
Surse:
- EIA Short-Term Energy Outlook: Natural Gas — October 6, 2026
- EIA Weekly Natural Gas Storage Report
- EIA Today in Energy: Corpus Christi LNG expansion — September 15, 2026
- IEA Gas Market Report, Q3-2026
- American Gas Association — Natural Gas Market Indicators, October 16, 2026
- NOAA — U.S. Winter Outlook, October 15, 2026
- Fitch Ratings gas price assumptions (Trend) — September 23, 2026
- Enverus: Henry Hub forecast cut to $3.25 — September 23, 2026
- ING: Volatile winter as Persian Gulf LNG stays scarce (FXStreet) — October 15, 2026
- Dallas Fed Energy Survey, Q3 2026
- IMF World Economic Outlook, October 2026
- EIA Annual Energy Outlook — Natural Gas Narrative
- CME Group — Henry Hub Natural Gas Futures
- FRED / St. Louis Fed — Henry Hub Natural Gas Spot
Alte resurse:
- Analiză & Previziuni Preț Baril Petrol Bursă 2026
- Analiză & Predicții Preț Aur 2026
- Analiză & Predicții Preț Dow Jones 2026
- Previziuni Nasdaq-100 2026
- Analiză & Previziuni Curs Euro Dolar 2026
- Analiză & Previziuni Lira Turcească 2026
- Analiză & Previziuni Liră sterlină (GBP) 2026
- Analiză & Previziuni Preț Argint 2026
- Previziuni IBEX 35 2026